 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交往
客户端
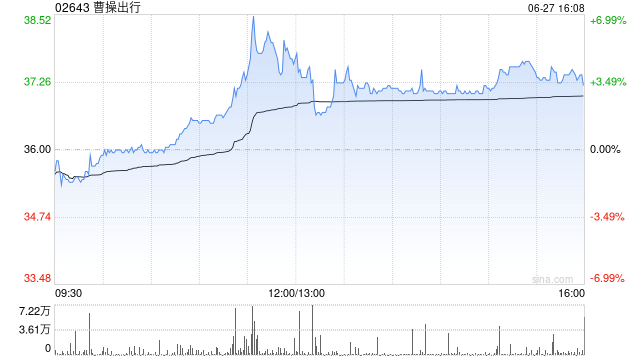
国泰海通证券发布研报称,初次秘籍,给以曹操出行(02643)“增握”评级。曹操出行凭借对定制车生态的深耕,通过车辆总握有资本(TCO)优化罢了盈利增效;依托祥瑞配景布局自动驾驶,估值具备高潮弹性。基于PS估值法,该行以为公司合理市值为224.55亿元东谈主民币,主义价44.16港元/股。
国泰海通证券发布研报称:
市聚积位领悟,正处于营收与利润双爆发的增长轨谈
曹操出行当今稳居中国网约车市集份额第二,在中枢一二线城市的市集份额折柳达8.8%和8.5%。公司营收频年保握高速增长,2024年达到146.57亿元,近两年同比增速均升迁35%。受益于界限效应及定制车计谋带来的资本优化,毛利率罢了“三年三连跳”并在2024年盈利至8.09%。该行展望公司有望在2026年罢了盈利,步入盈利智商与业务界限同步延迟的红利期。
深度定制裁汰资本,内生闭环运行互异化增长
公司构建了以“定制车计谋”为中枢的生意护城河,通过深度参与车辆定制,将TCO压降至每公里0.5元傍边的优异水平。手脚祥瑞生态的“神经末梢”,公司不仅赢得自如的低资本产能与高密度换电相聚复旧,更通过海量实路数据为智驾算法供能。这种“制造+平台+数据”的里面闭环格式,使其在运营成果、车辆经久度及合规抗风险智商上较传统轻财富格式更具互异化上风。
计谋升级“F立方”,公司全力霸占Robotaxi高地
面临出行结尾,公司由“N立方”向“F立方”计谋全面升级,锚定有余智能化定制车、无东谈主驾驶及自动化运营体系。依托祥瑞“沉智驾”的工夫赋能,公司筹备于2026年推出L4级Robotaxi定制车型,并设定了“十年百城千亿”的专家计谋主义。跟着司机资本结构重构,Robotaxi有望重塑行业盈利天花板。
风险指示
自动驾驶工夫不足预期、政策规矩的不信托性、资金压力、行业竞争加重。
 海量资讯、精确解读,尽在新浪财经APP
职守剪辑:史丽君 现金九游体育app平台